
 ตอนที่ 1/2
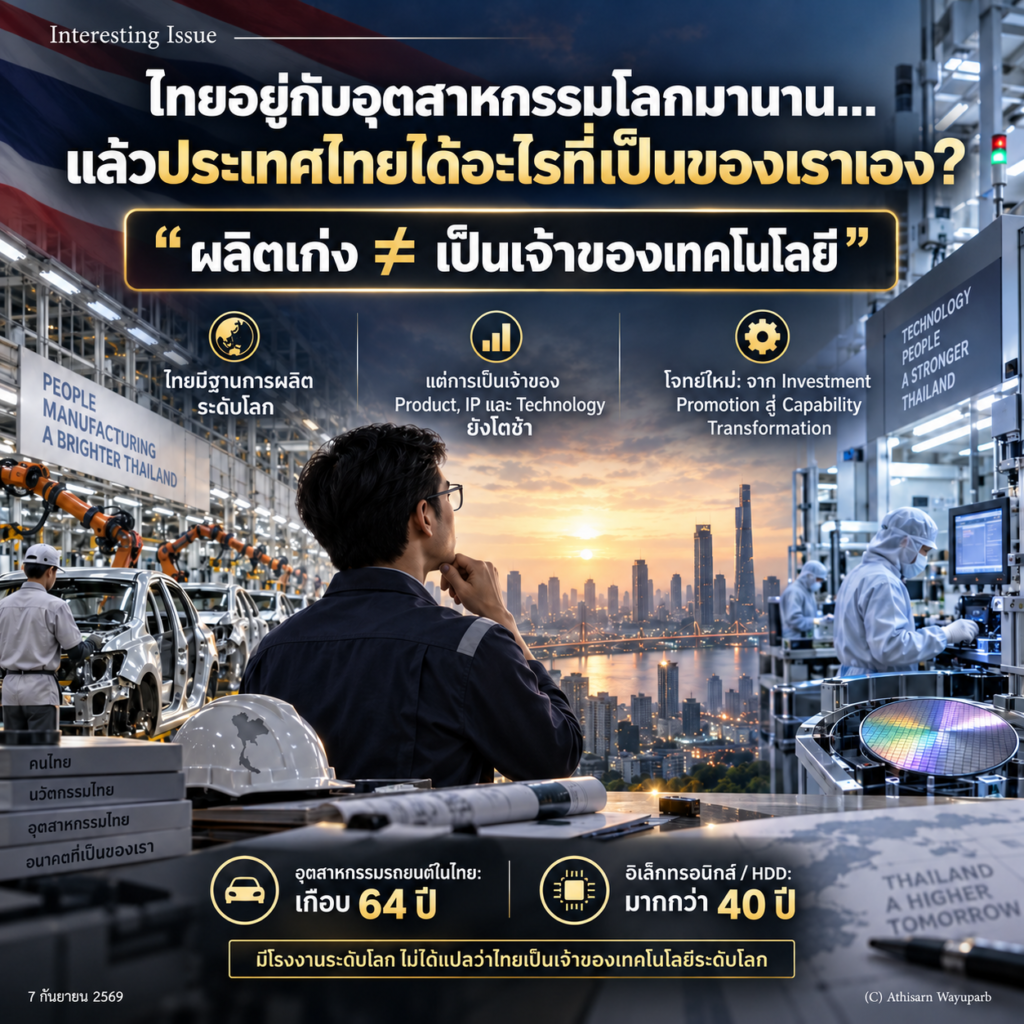
Toyota อยู่ไทยเกือบ 64 ปีแล้ว…แล้วประเทศไทยเก่งขึ้นอะไรที่เป็น “ของเราเอง”?
คำถามว่า “ทำไมประเทศไทยมี Toyota แต่ไม่มี Samsung?” ฟังครั้งแรกอาจเหมือนเป็นเพียงการเปรียบเทียบบริษัทสองประเทศ
แต่ถ้าคิดให้ลึก คำถามนี้ใหญ่กว่านั้นมาก
เพราะมันกำลังถามว่า ตลอดหลายสิบปีที่ประเทศไทยเปิดรับเงินลงทุน เทคโนโลยี และบริษัทชั้นนำของโลก เราสามารถเปลี่ยนสิ่งเหล่านั้นให้กลายเป็น “ความสามารถที่ประเทศไทยเป็นเจ้าของ” ได้มากเพียงใด
Stephen Brien ตั้งคำถามนี้ไว้ในบทความ Why Thailand Has Toyota Plants But No Samsung เมื่อเดือนมิถุนายน 2569 และในเดือนสิงหาคม ดร.สมเกียรติ ตั้งกิจวานิชย์ ประธาน TDRI ก็นำประเด็น “ทำไมไทยมีโตโยต้า แต่ไม่มีซัมซุง?” มาชวนสังคมไทยคิดต่อ
ผมคิดว่าคำถามนี้มาถูกทาง
แต่ควรถามต่ออีกขั้นหนึ่ง
ไม่ใช่เพียงว่า
“ทำไมเราไม่มี Samsung?”
แต่คือ
“หลังจากเป็นฐานการผลิตของบริษัทระดับโลกมานานหลายสิบปี ทำไมเรายังเปลี่ยน Production Capability ให้กลายเป็น Technology Ownership และ Product Ownership ได้ไม่มากเท่าที่ควร?”
━━━━━━━━━━━━━━
Toyota Motor Thailand ก่อตั้งเมื่อวันที่ 5 ตุลาคม 1962
ถึงวันนี้คือเกือบ 64 ปีแล้ว
ส่วน Seagate เปิดฐานในประเทศไทยตั้งแต่ปี 1983 หรือมากกว่า 40 ปีมาแล้ว
ที่น่าสนใจคือ BOI เคยมีรายงานว่า ในยุคเริ่มต้น หนึ่งในเหตุผลที่ Seagate เลือกไทยคือแรงงานต้นทุนต่ำและทำเลที่ดีในเอเชียตะวันออกเฉียงใต้
แต่เรื่องไม่ได้หยุดอยู่ตรงนั้น
ตลอดหลายสิบปี Seagate ค่อย ๆ เปลี่ยนจากการผลิตที่ใช้แรงงานมาก ไปสู่ระบบ Automation และงานที่มีมูลค่าสูงขึ้น ขณะที่แรงงานไทยก็มีทักษะมากขึ้น จนบริษัทสร้าง Supply Chain ในไทยที่มี Local Suppliers ราว 750 ราย
นี่เป็นข้อเท็จจริงที่สำคัญ
เพราะทำให้เราไม่ควรอธิบายประเทศไทยง่าย ๆ ว่า
“ต่างชาติมาไทยเพราะแรงงานราคาถูกเท่านั้น”
ในช่วงเริ่มต้น เรื่องต้นทุนแรงงานมีความสำคัญจริง
แต่ประเทศไทยได้พัฒนาขึ้นมาก
จาก Cheap Labour
มาเป็น Reliable Manufacturing Base
เรามีแรงงานที่มีประสบการณ์ มีวิศวกร มี Supplier มีนิคมอุตสาหกรรม มีท่าเรือ ระบบ Logistics และมีความสามารถในการผลิตสินค้าที่ผ่านมาตรฐานของบริษัทระดับโลก
นี่คือความสำเร็จจริงของประเทศไทย
และไม่ควรถูกลดคุณค่า
━━━━━━━━━━━━━━
แต่ปัญหาใหญ่ของเราอยู่ที่ “ขั้นถัดไป”
Toyota Thailand สามารถผลิตรถยนต์คุณภาพระดับโลกได้
ไม่ได้แปลว่า
ประเทศไทยเป็นเจ้าของ Technology Architecture ของ Toyota
Seagate หรือ Western Digital สามารถผลิต Hard Disk Drive ระดับโลกในประเทศไทยได้
ก็ไม่ได้แปลว่า
บริษัทไทยเป็นเจ้าของเทคโนโลยีหลักของ Storage Industry
สองเรื่องนี้ต้องแยกออกจากกัน
เราอาจเก่งขึ้นมากในเรื่อง Manufacturing, Quality Control, Process Engineering, Automation และ Supplier Management
แต่คำถามอีกชุดหนึ่งคือ
ใครออกแบบ Product?ใครเป็นเจ้าของ Core Technology?
ใครถือ Intellectual Property?
ใครกำหนด Technology Roadmap?
ใครเป็นเจ้าของ Brand?
และสุดท้าย ใครได้รับกำไรจากส่วนที่มีมูลค่าสูงที่สุดของ Value Chain?
นี่คือเส้นแบ่งระหว่าง
Hosting Capability
กับ
Owning Capability
ประเทศไทยประสบความสำเร็จอย่างมากในอย่างแรก
แต่การก้าวไปสู่อย่างหลังเกิดช้ากว่ามาก
━━━━━━━━━━━━━━
ที่น่าสนใจคือข้อมูลล่าสุดเริ่มสะท้อนปัญหาเดียวกัน
World Bank ใน Thailand Economic Monitor เดือนกุมภาพันธ์ 2569 ระบุว่า ภาคการผลิตของไทยยังใหญ่มาก คิดเป็นประมาณ 25% ของ GDP และจ้างงานมากกว่า 6.2 ล้านคน
แต่ World Bank ชี้ต่อทันทีว่า การผลิตของไทยกำลังถูกจำกัดด้วย “มูลค่าเพิ่มในประเทศที่ต่ำและการยกระดับที่จำกัด” ขณะที่การเข้าไปอยู่ใน Global Value Chains ยังหนักไปทาง Assembly และ Final-stage Production
ประโยคนี้สำคัญมาก
เพราะมันกำลังบอกว่า
ประเทศไทยไม่ได้มีปัญหาเรื่อง “ไม่มีฐานการผลิต”
เรามีฐานการผลิตขนาดใหญ่มากแล้ว
โจทย์คือเราจะขยับจาก
ผลิต
ไปสู่
ออกแบบ
สร้างเทคโนโลยี
สร้างผลิตภัณฑ์
และเป็นเจ้าของมูลค่า
ได้อย่างไร
━━━━━━━━━━━━━━
ข้อมูล WTO ก็ช่วยให้เห็นภาพอีกมุมหนึ่ง
ฐานข้อมูล Trade in Value Added ของ WTO ซึ่งใช้ข้อมูลปี 2018 พบว่า ในการส่งออก Computer และ Electronic Products ของไทย มูลค่าเพิ่มที่เกิดในประเทศคิดเป็นประมาณ 50.8% ขณะที่มูลค่าเพิ่มจากต่างประเทศอยู่ที่ประมาณ 49.2%
สำหรับ Motor Vehicles มูลค่าเพิ่มในประเทศอยู่ประมาณ 49.3% และจากต่างประเทศประมาณ 50.7%
ต้องระวังการตีความตัวเลขนี้
มันไม่ได้หมายความว่า “ครึ่งหนึ่งไม่ใช่ของไทย” หรือการส่งออกไม่มีประโยชน์
ตรงกันข้าม มูลค่าเพิ่มในประเทศเกือบครึ่งหนึ่งมีความสำคัญอย่างยิ่งต่อรายได้ การจ้างงาน Supplier และเศรษฐกิจไทย
แต่ตัวเลขนี้ช่วยเตือนเราเรื่องหนึ่งว่า
“ส่งออก 100 บาท” ไม่ได้หมายความว่า “ประเทศไทยสร้างมูลค่า 100 บาท”
และยิ่งไม่ได้หมายความว่า เราเป็นเจ้าของ Technology, IP และ Brand ที่อยู่เบื้องหลังสินค้า 100 บาทนั้นทั้งหมด
นี่คือเหตุผลที่การวัดความสำเร็จของประเทศด้วย Export Value เพียงตัวเดียวอาจทำให้เราเข้าใจความสามารถของประเทศสูงกว่าความเป็นจริง
━━━━━━━━━━━━━━
ปัญหานี้ยิ่งชัดเมื่อดู Productivity
OECD Economic Surveys: Thailand 2025 พบว่า ผลิตภาพแรงงานของไทยเคยเติบโตเฉลี่ยประมาณ 4.8% ต่อปีในช่วง 2010–2015
แต่ลดเหลือประมาณ 2.1% ในช่วง 2015–2023
และที่น่ากังวลกว่านั้น Total Factor Productivity ซึ่งสะท้อนส่วนของการเติบโตที่สัมพันธ์กับประสิทธิภาพ เทคโนโลยี และการจัดการทรัพยากรที่ดีขึ้น มีค่าเฉลี่ยแทบเป็นศูนย์ในช่วง 2015–2023
นี่ไม่ได้พิสูจน์ว่า “FDI ทำให้ Productivity ไม่โต”
แต่ทำให้เราตั้งคำถามได้อย่างจริงจังว่า
ถ้าประเทศไทยมีโรงงานระดับโลก มี Export มี Supply Chain และรับ FDI มาหลายทศวรรษแล้ว
เหตุใด Productivity Engine ของเราจึงยังอ่อนแรงลง?
อาจเป็นเพราะเราเก่งในการ “ขยายการผลิต”
มากกว่าการ “เพิ่มความสามารถในการสร้างมูลค่า”
━━━━━━━━━━━━━━
และมีข้อมูลล่าสุดมากที่ทำให้คำถามนี้ยิ่งสำคัญ
วันที่ 3 กันยายน 2569 World Bank เปิดตัวรายงาน Building Thailand’s Future Today ที่กรุงเทพฯ
รายงานระบุว่า หากประเทศไทยต้องการก้าวสู่ประเทศรายได้สูงภายในปี 2580 เราต้องทำให้ Real GDP per capita เติบโตเฉลี่ยประมาณ 5.4% ต่อปีในทศวรรษข้างหน้า
World Bank บอกชัดว่า Growth Engine รอบใหม่ต้องมาจาก Technology Adoption, Innovation, Skills, Domestic Value Added และ Investment Spillovers
และยังชี้ว่า ความสามารถในการแข่งขันของไทยกำลังต้องเปลี่ยนจากการพึ่งพาค่าจ้างต่ำ ไปสู่ Skills, Know-how, Technology และ Innovation
นี่แทบจะเป็นคำตอบโดยตรงต่อคำถาม Toyota–Samsung
เพราะความท้าทายของไทยวันนี้ไม่ใช่เพียง
“เราจะดึง FDI ได้อีกกี่แสนล้านบาท?”
แต่คือ
“FDI ที่เข้ามา จะทำให้ประเทศไทยเก่งขึ้นอะไร?”
━━━━━━━━━━━━━━
นี่ทำให้ผมกังวลกับคลื่นการลงทุนรอบใหม่
วันนี้เรากำลังดีใจกับ
EV
Semiconductor
Advanced Electronics
Data Center
Cloud
AI
และการลงทุนเทคโนโลยีอีกจำนวนมาก
ซึ่งเป็นข่าวดี
และประเทศไทยควรดึงบริษัทที่ดีที่สุดของโลกเข้ามาให้มากกว่าเดิมด้วยซ้ำ
แต่ถ้าเรายังใช้ตัววัดความสำเร็จแบบเดิม
เงินลงทุนเท่าไร
สร้างโรงงานกี่แห่ง
จ้างงานกี่คน
ส่งออกเท่าไร
เราอาจกำลังสร้าง “Production Ecosystem รุ่นใหม่”
โดยยังไม่ได้สร้าง “Product Creation Ecosystem”
และอีก 20 หรือ 30 ปีข้างหน้า ลูกหลานเราอาจกลับมาถามคำถามแบบเดียวกันว่า
ประเทศไทยมี EV Plants ระดับโลก
มี Semiconductor Plants ระดับโลก
มี Data Centers ระดับโลก
มี AI Infrastructure ระดับโลก
แต่…
Technology ที่บริษัทไทยเป็นเจ้าของอยู่ตรงไหน?
━━━━━━━━━━━━━━
ปัญหาจึงไม่ใช่ Toyota
ไม่ใช่ Seagate
ไม่ใช่ Western Digital
และไม่ใช่ FDI
บริษัทเหล่านี้สร้างงาน สร้างความรู้ สร้าง Supply Chain และทำให้ประเทศไทยเรียนรู้การผลิตระดับโลก
ปัญหาคือ เราอาจใช้ประโยชน์จากเวลาหลายสิบปีที่ผ่านมา “ไม่เต็มศักยภาพ”
เราอัปเกรดจาก Cheap Labour ไปสู่ Skilled Manufacturing ได้สำเร็จ
แต่ยังอัปเกรดจาก
Skilled Manufacturing
ไปสู่
- Thai Product
- Thai Technology
- Thai IP
- และ Global Thai Firms
ได้ไม่เร็วพอ
ดังนั้นคำถามที่ประเทศไทยต้องตอบในวันนี้อาจไม่ใช่
“จะชักชวนบริษัทอะไรเข้ามาลงทุนอีก?”
แต่ควรเป็น
“ทุกหนึ่งบาทของสิทธิประโยชน์และโครงสร้างพื้นฐานที่เราให้ เราต้องการให้ประเทศไทยมีความสามารถอะไรเพิ่มขึ้น?”
นี่คือการเปลี่ยนจาก
Investment Promotion
ไปสู่
Capability Transformation
━━━━━━━━━━━━━━
และถ้าจะเข้าใจว่าทำไมเรื่องนี้สำคัญ
เราควรมองไปที่จีน
เพราะประมาณ 40 ปีก่อน จีนก็ถูกมองว่าเป็นฐานแรงงานราคาถูกของโลก
แต่วันนี้จีนไม่ได้ผลิตเพียงสินค้าของคนอื่น
จีนมี BYD, Huawei, CATL, DJI, Xiaomi และบริษัทอีกจำนวนมากที่ออกแบบสินค้า สร้างเทคโนโลยี ถือ Intellectual Property และแข่งขันในตลาดโลกด้วยตัวเอง
คำถามจึงไม่ใช่
“จีนขโมยหรือได้รับ Technology จากใคร?”
แต่คือ
จีนทำอย่างไรให้ความรู้ที่เข้ามา ถูกดูดซับ กระจาย เชื่อมต่อ และหมุนกลับไปสร้างบริษัทจีนรุ่นใหม่ซ้ำแล้วซ้ำอีก?
คำตอบไม่ได้อยู่ที่ “แรงงานถูก”
แต่อยู่ที่ระบบที่ลึกกว่านั้นมาก
และนั่นคือเรื่องของตอนที่ 2
“จีนไม่ได้ชนะเพราะค่าแรงถูก — แต่เพราะทำให้ทั้งระบบหมุนได้”